Dar kâr marjlarıyla çalışan operatörlerin yeşil dönüşümün yüksek maliyetlerini tek başlarına üstlenememesi, sektörde büyük bir darboğaz yaratıyor.
Araç Fiyatları, Altyapı Sorununu Geride Bıraktı
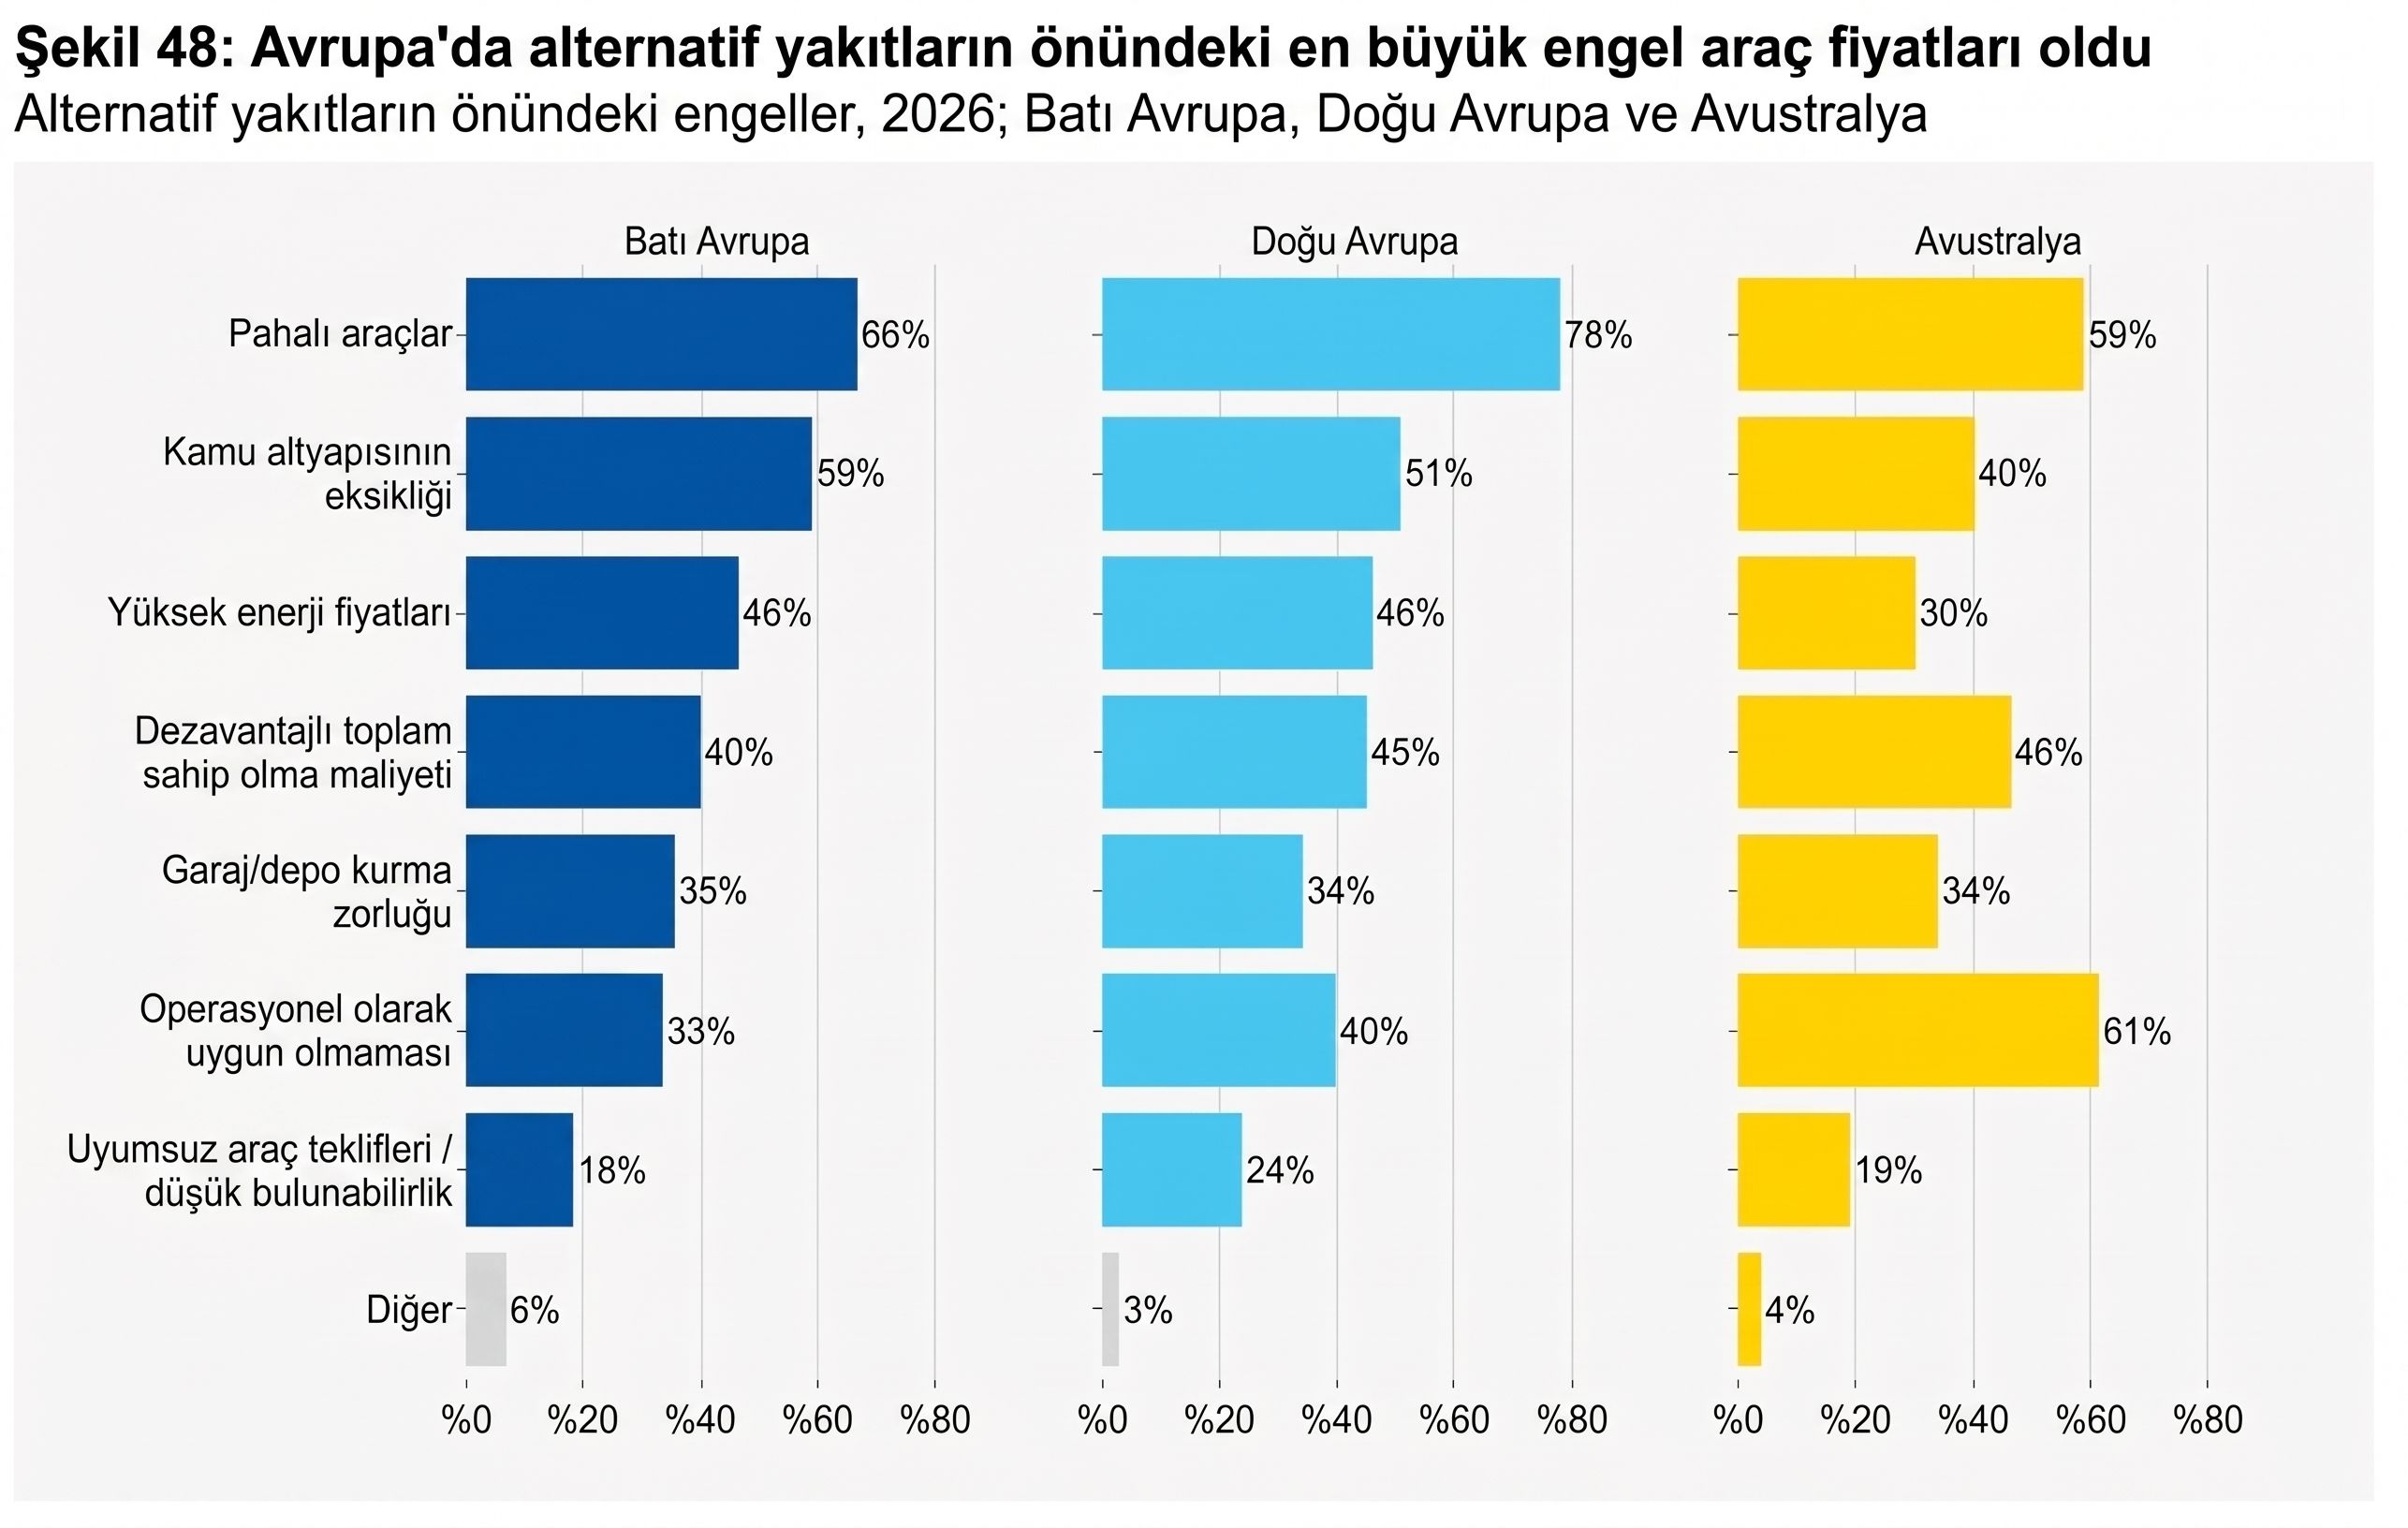
Geçen yılki ankette sektörün en büyük engeli olarak görülen şarj ve yakıt ikmal altyapısı eksikliği, 2026 yılında yerini sıfır emisyonlu araçların yüksek yatırım maliyetlerine bıraktı. Elektrikli bir kamyonun geleneksel dizel muadiline göre iki ila üç kat daha pahalı olması, sektör için aşılması zor bir duvar örüyor.
· Batı Avrupa: Operatörlerin %66'sı araç fiyatlarını en büyük engel olarak görüyor (2025'te bu oran %49'du).
· Doğu Avrupa: Bu oran geçen yılki %52 seviyesinden %78'e fırlamış durumda.
Eylemler Var Ancak Resmi Taahhütler Yetersiz
Operatörlerin büyük çoğunluğu rota optimizasyonu ve eko-sürüş eğitimleri gibi kendi kendini amorti eden, pratik ve maliyet tasarrufu sağlayan önlemleri halihazırda uyguluyor. (Batı Avrupa'da %90, Doğu Avrupa'da %87). Ancak bu çabaların resmi takibi oldukça geride kalıyor: Batı Avrupa'daki operatörlerin sadece %43'ü CO₂ emisyonlarını hesaplarken, bu oran Doğu Avrupa'da %23'e, Avustralya'da ise %6'ya kadar düşüyor.
Sektörü Yaptırımlar Değil, Teşvikler Harekete Geçiriyor
Anket sonuçları, finansal gerçeklerin sektör için hükümet yaptırımlarından çok daha belirleyici olduğunu gösteriyor. Operatörler; müşteri fiyat primlerinin, vergi indirimlerinin ve sübvansiyonların, yasal düzenlemelerden çok daha güçlü birer katalizör olduğunu vurguluyor.
IRU Genel Sekreteri Habib Turki konuyla ilgili olarak, "Regülasyonlar yönü belirleyebilir ancak tek başına dönüşümü sağlayamaz. Gerçek dünyada işe yarayan çözümlere; uygun fiyatlı araçlara, erişilebilir enerjiye ve taşımacılık işinin gerçeklerini yansıtan finansal teşviklere ihtiyacımız var" değerlendirmesinde bulundu.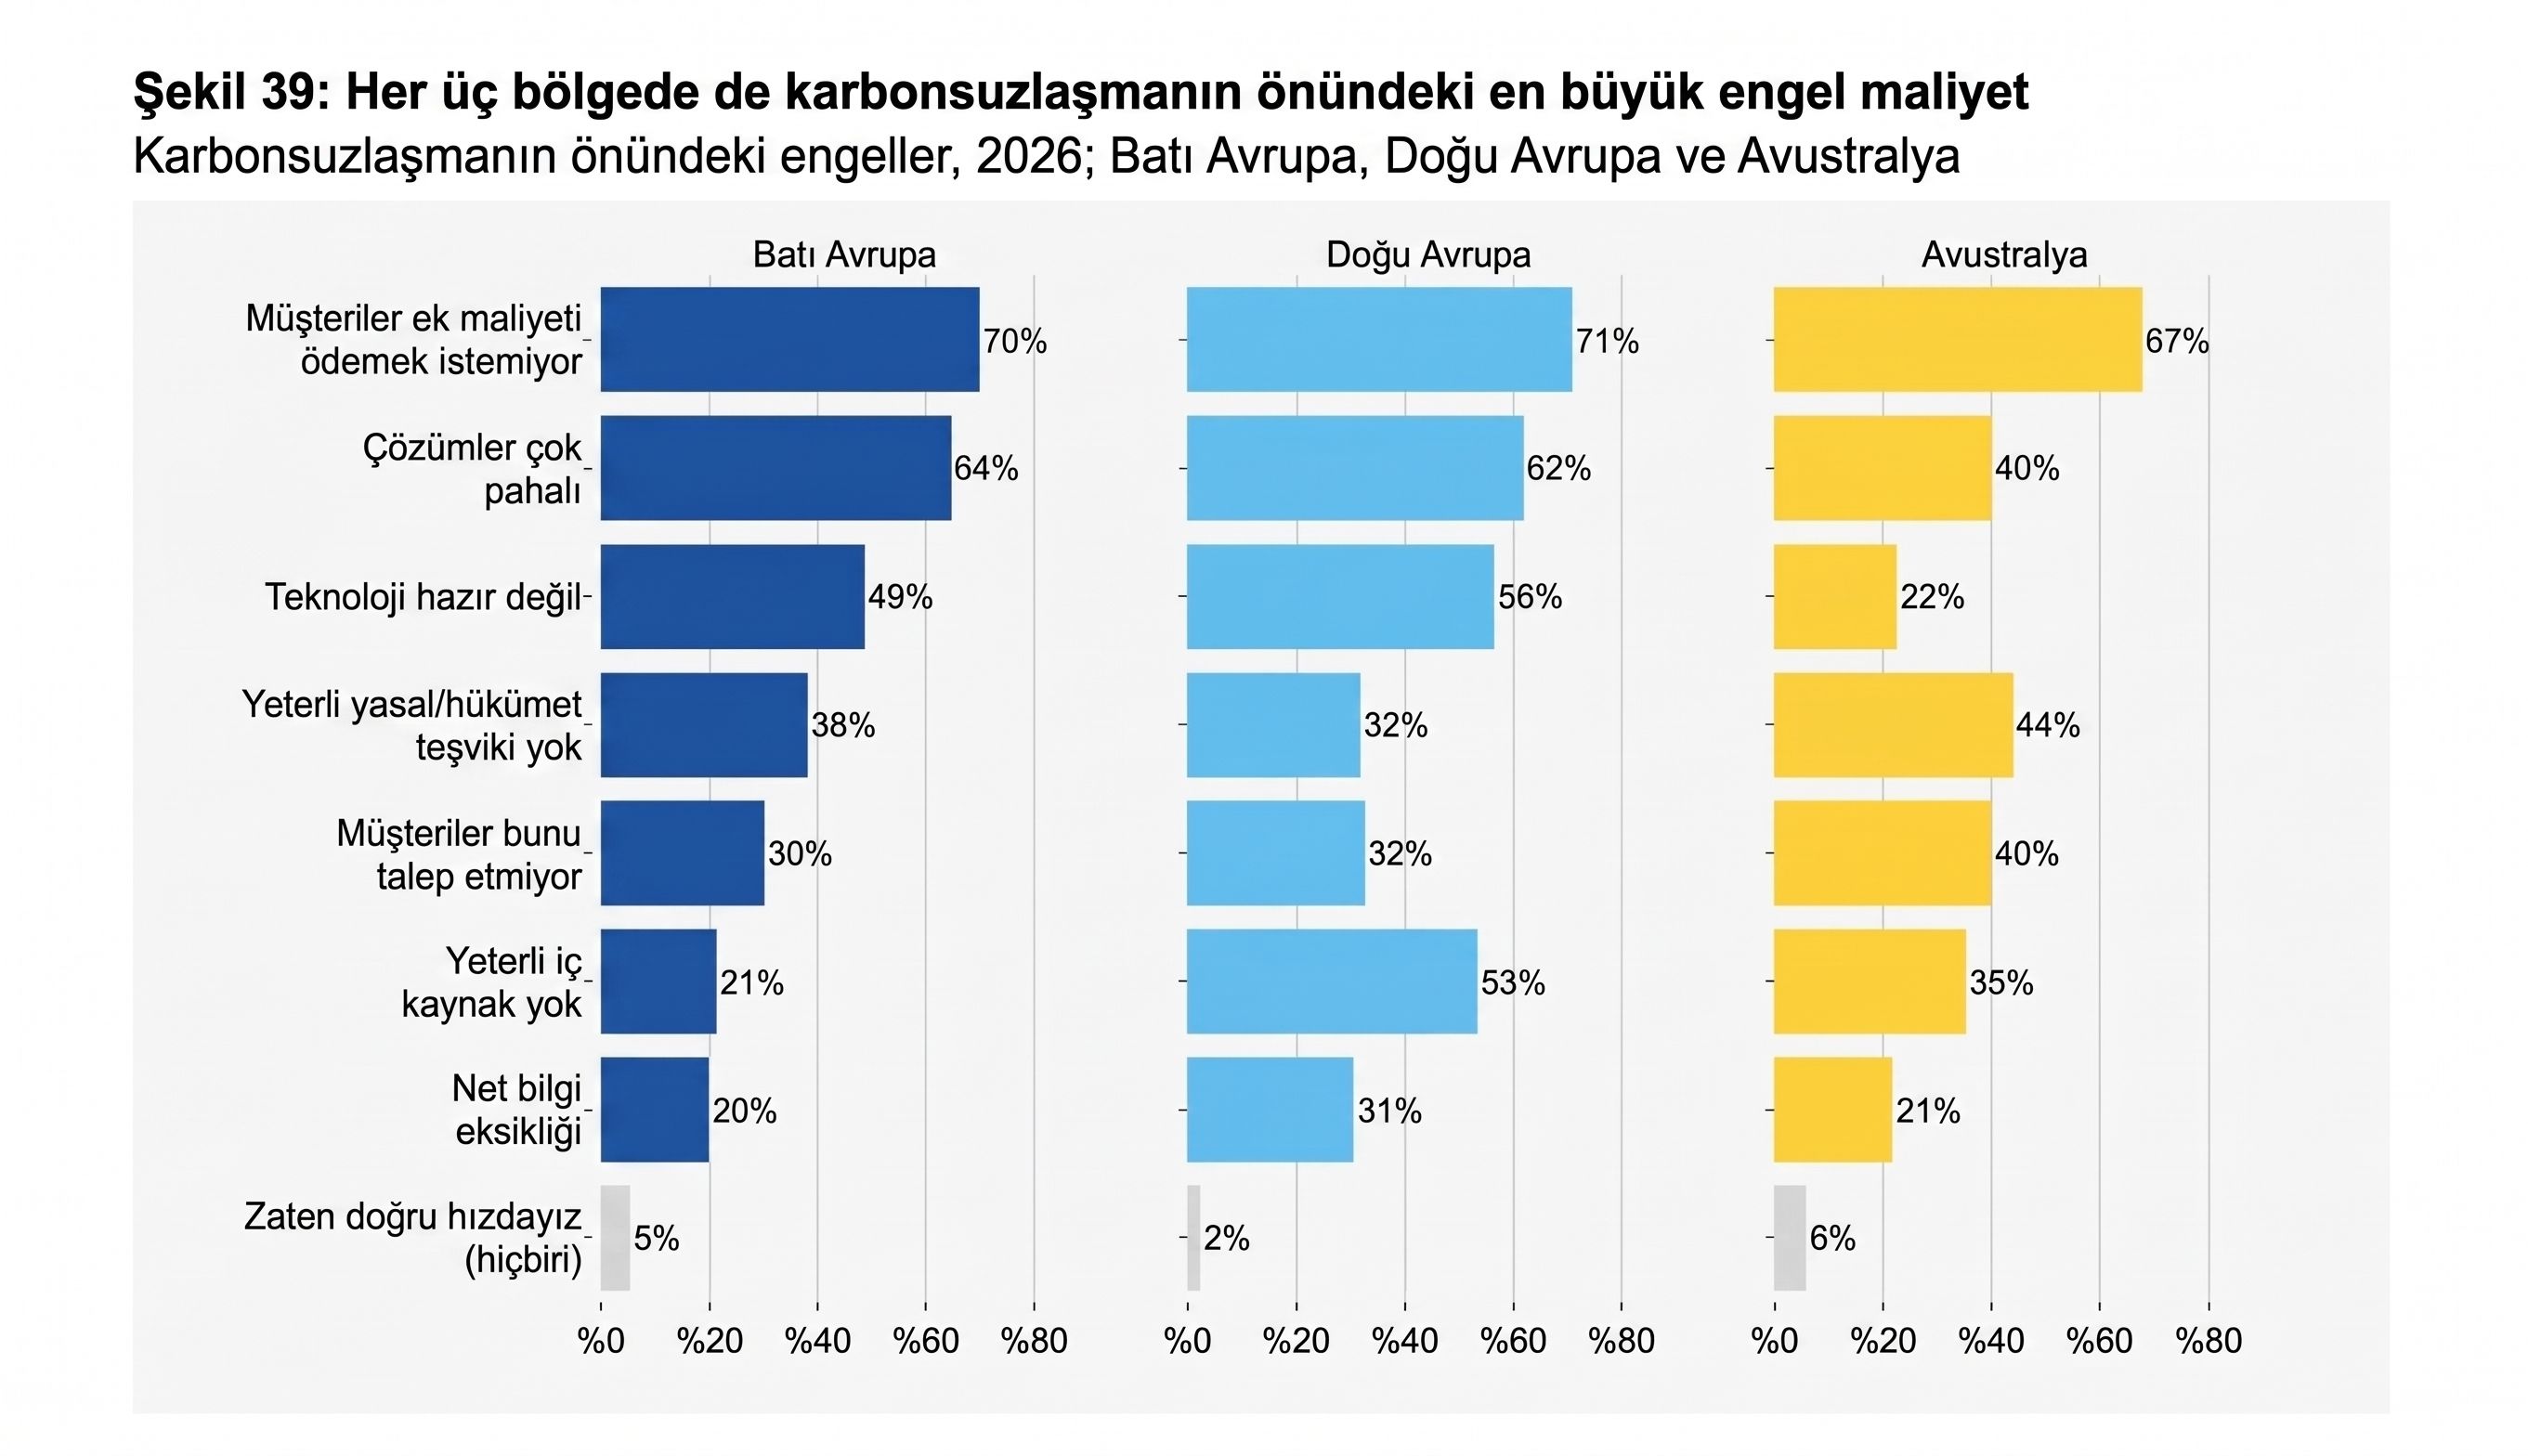
Yakıt Tercihlerinde 'Sermaye Bölünmesi'
Operatörlerin pratik ve uygun fiyatlı çözümlere yönelmesi, yakıt tercihlerini de doğrudan etkiliyor:
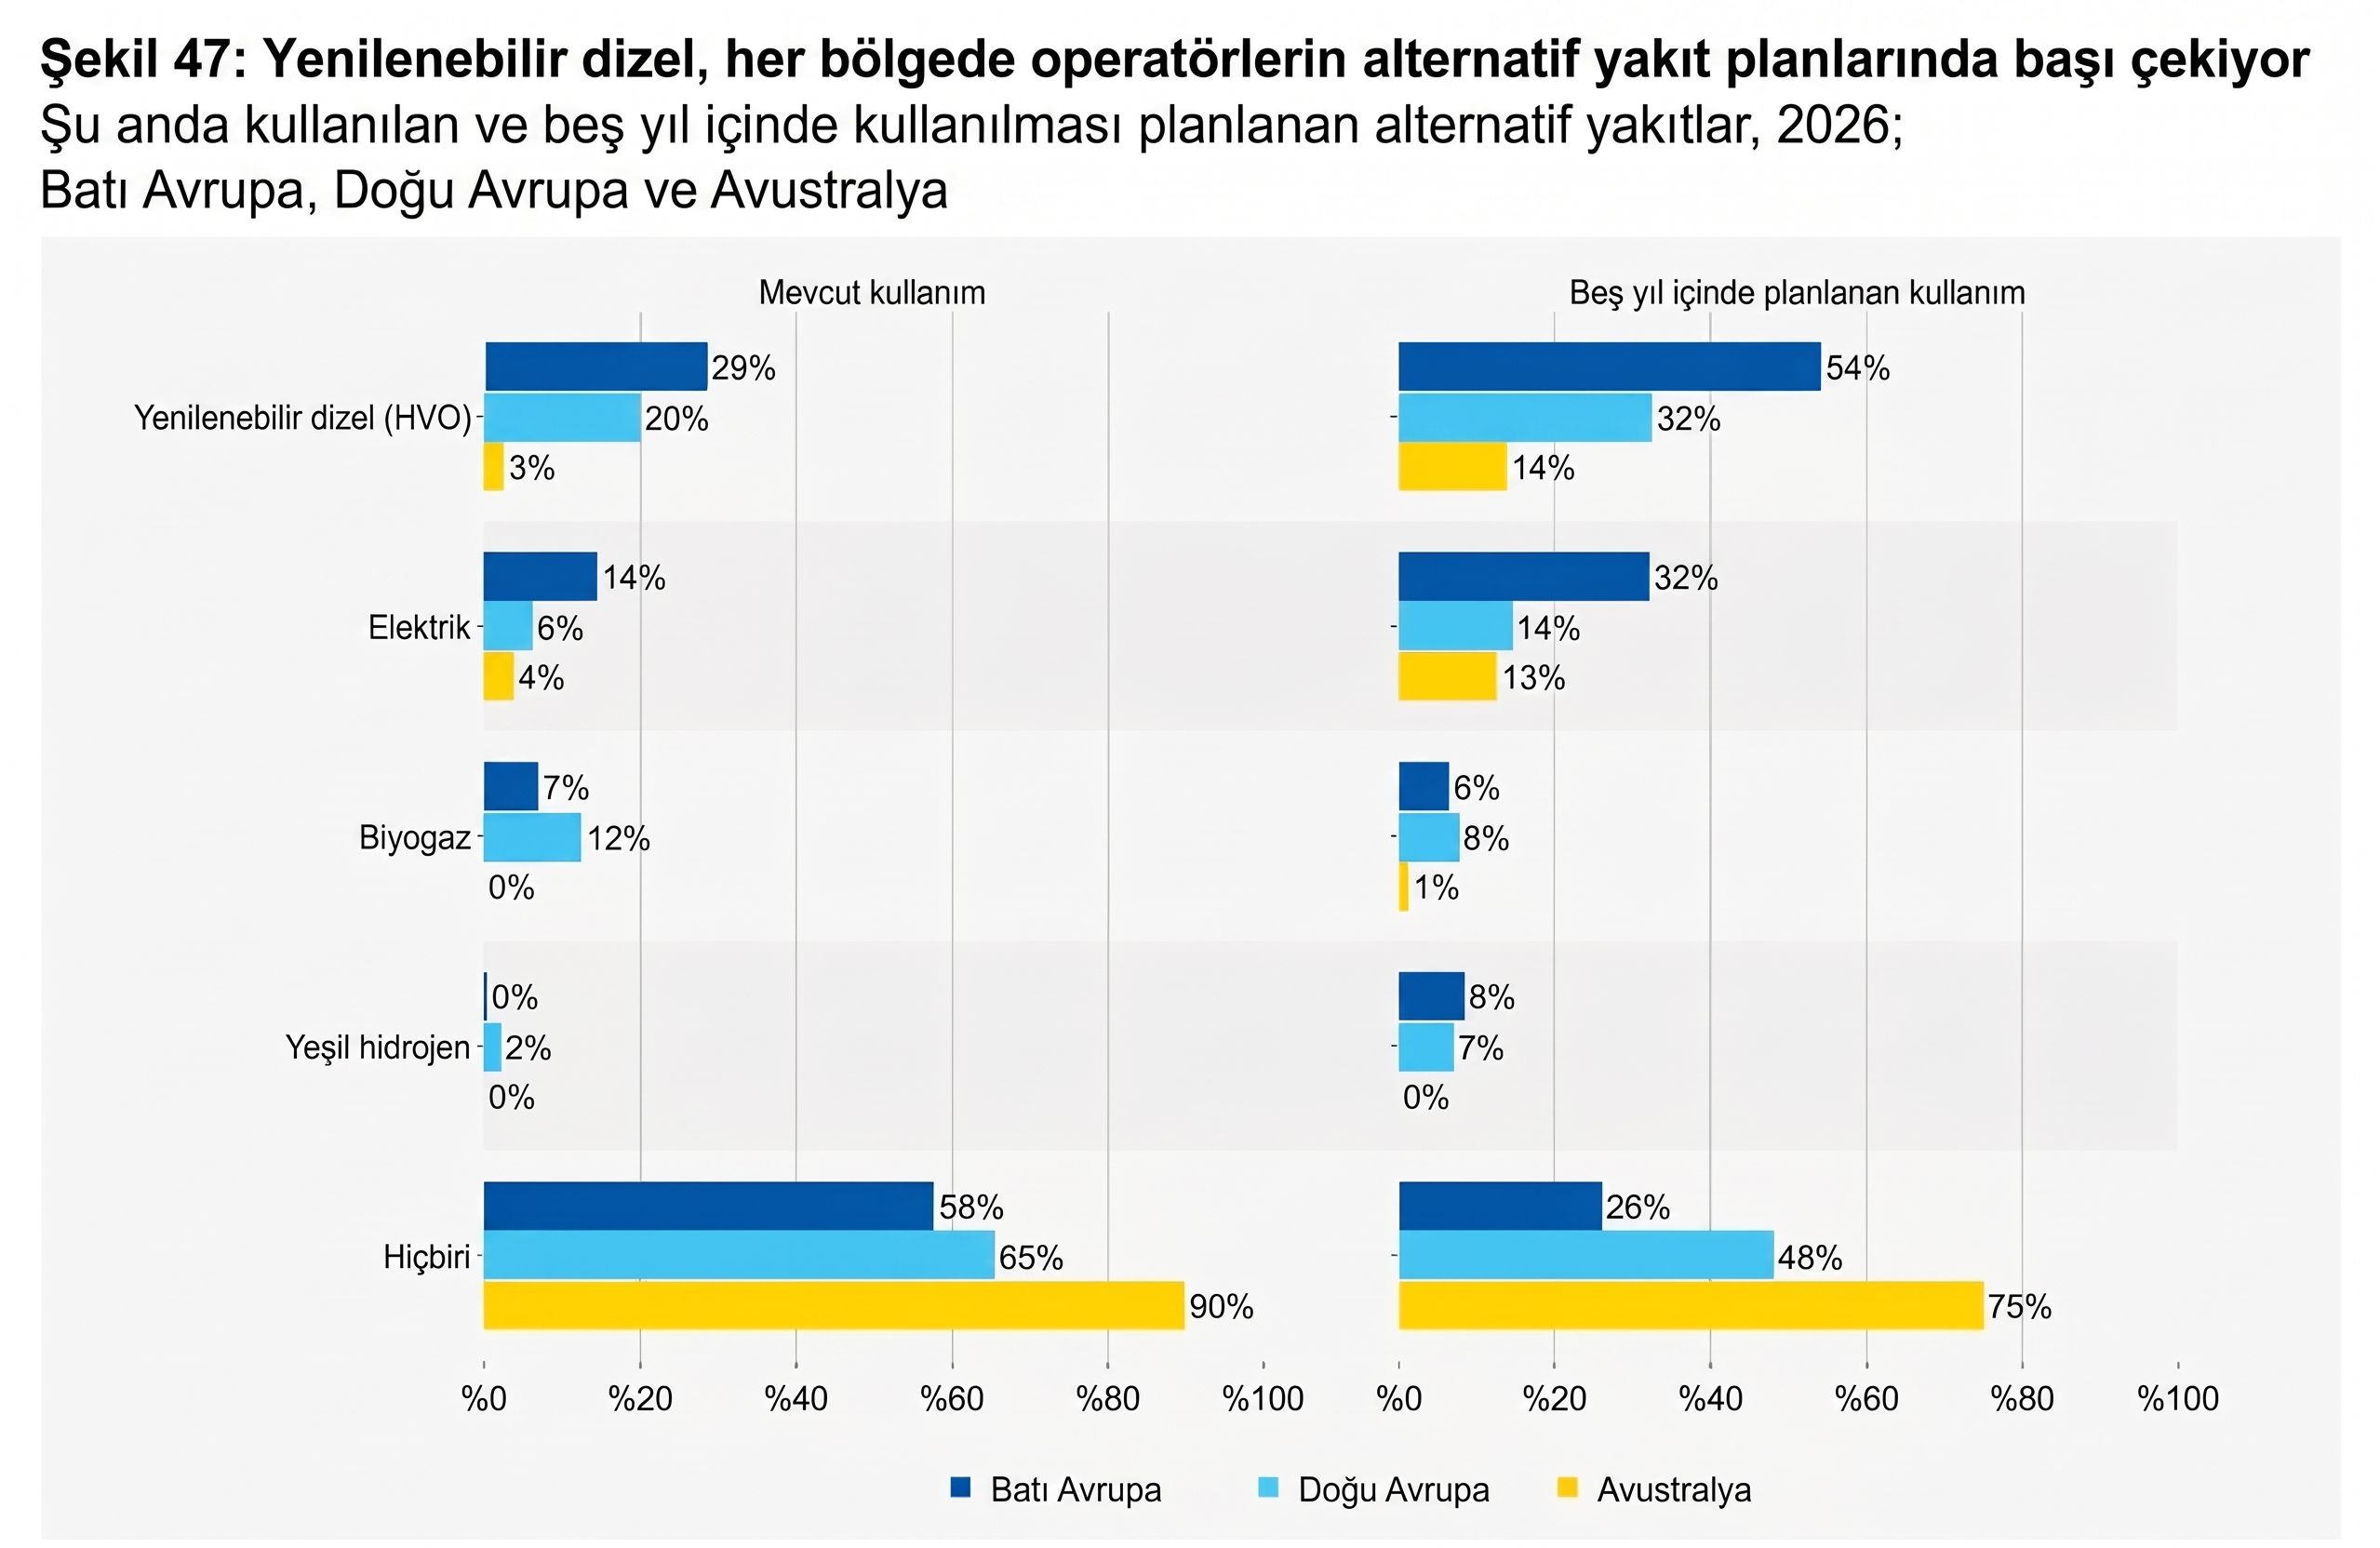
· Yenilenebilir Dizel (HVO): Mevcut içten yanmalı motorlarla uyumlu çalışabildiği için tüm bölgelerde en çok tercih edilen alternatif yakıt konumunda.
· Batarya-Elektrikli Araçlar (BEV): Elektrikli araç yatırımları, isteklilikten ziyade sermaye gücüne göre şekilleniyor. Batı Avrupa'da, cirosu 100 milyon euronun üzerinde olan büyük operatörlerin %87'si elektrikli kamyonlara yatırım yapmayı planlarken, daha küçük ölçekli firmalarda bu oran sadece %26 seviyesinde kalıyor.
Altyapı Yetersizliği ve Politika Farklılıkları Sürüyor
Ankette ikinci sıraya gerilemiş olsa da şebeke kapasitesi ve şarj altyapısı hâlâ ciddi bir sorun teşkil ediyor. Tahmini 50.000 yüksek kapasiteli şarj noktasına ihtiyaç duyulan Avrupa'da şu an sadece 1.225 adet halka açık, kamyonlara uygun şarj istasyonu bulunuyor. Ayrıca, garaj şarjı için gerekli şebeke kapasitesinin güvence altına alınması iki yılı bulabiliyor.
Küresel çapta kamu politikaları da parçalı bir görünüm sunuyor. Çin, ağır teşvikler ve standartlarla yeni enerji araçlarının pazar payını %29'a kadar çıkarırken; Avrupa Birliği'ndeki operatörler, karmaşık ve genellikle kısa vadeli olan sübvansiyon çerçevelerinde yollarını bulmakta zorlanıyor. Her sekiz AB operatöründen sadece biri mevcut politikaları iyi anladığını ifade ediyor.